Point de départ : la mise en cause ou la déclaration de dommage-ouvrage
Un sinistre décennal se manifeste au BET de deux manières principales. Le plus souvent, l'assureur dommages-ouvrage (DO), saisi par le maître d'ouvrage d'un désordre, préfinance la réparation puis met en cause les constructeurs présumés responsables pour exercer son recours. Le BET peut aussi être assigné directement par le maître d'ouvrage, ou appelé en garantie par un autre intervenant. Dans tous les cas, le courrier reçu ouvre une phase où chaque délai compte.
Premier réflexe : ne jamais répondre seul sur le fond au réclamant. Reconnaître une responsabilité, même par courtoisie, peut fragiliser la position de l'assureur. La règle est de transmettre sans délai le dossier à son propre assureur décennale et de le laisser piloter la défense.
Étape 1 — Déclarer le sinistre à son assureur dans les délais
Le contrat d'assurance fixe un délai de déclaration, généralement de cinq jours ouvrés à compter de la connaissance du sinistre (article L113-2 du Code des assurances). Ce délai court dès réception de la mise en cause ou de l'assignation. La déclaration se fait par écrit, en joignant l'intégralité des pièces reçues : courrier de mise en cause, rapport d'expertise DO éventuel, assignation, photos des désordres.
Une déclaration tardive n'entraîne la déchéance de garantie que si l'assureur prouve que le retard lui a causé un préjudice — mais mieux vaut ne pas ouvrir ce débat. En cas de doute sur la qualification du courrier reçu, déclarer par précaution reste la bonne décision.
Étape 2 — Rassembler et conserver le dossier technique
La défense se joue en grande partie sur les pièces. Dès la déclaration, le BET doit reconstituer et sécuriser l'ensemble de son dossier d'affaire : contrat ou marché, note de mission, plans et notes de calcul, comptes rendus de chantier, courriels d'alerte, réserves émises, VISA délivrés. Ces documents permettront de démontrer l'étendue réelle de la mission — un point déterminant, car on ne peut engager la responsabilité du BET que sur le périmètre effectivement confié.
Il est prudent de reconstituer une chronologie factuelle datée, sans commentaire d'opportunité, qui servira de base à l'assureur et à l'avocat. Les originaux doivent être conservés ; seules des copies circulent.
Étape 3 — L'expertise, moment central du dossier
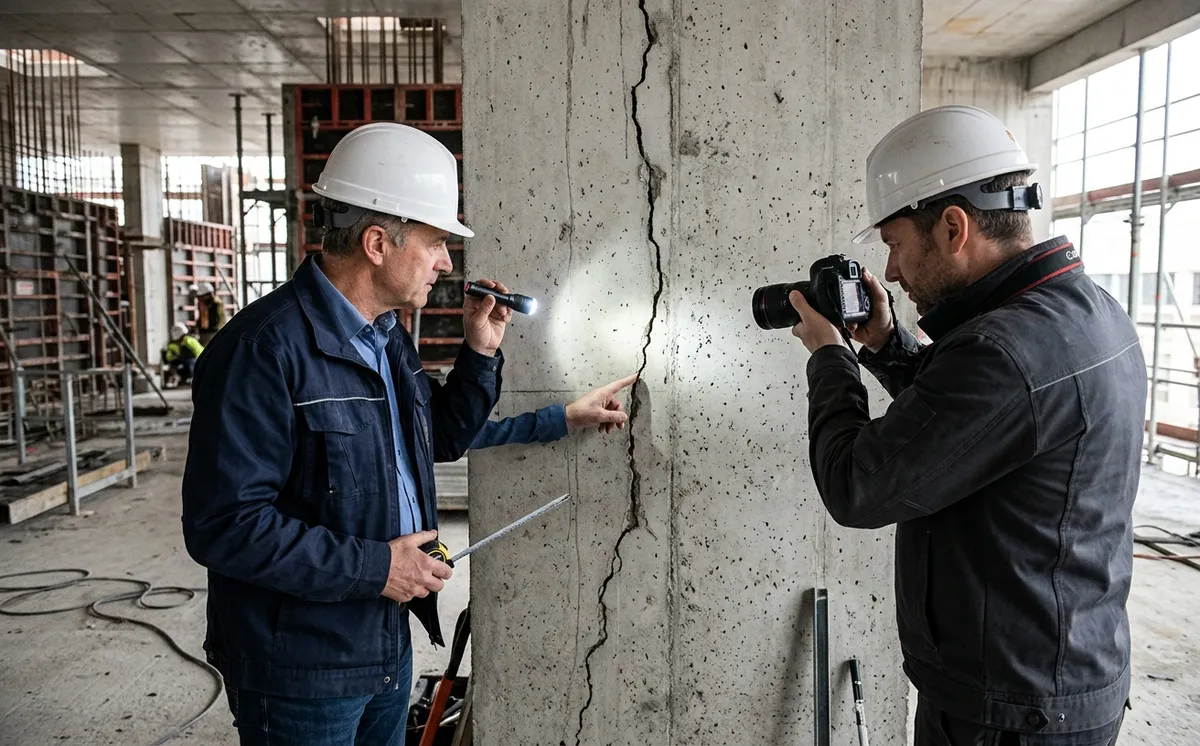
La plupart des sinistres décennaux passent par une expertise, amiable (organisée par les assureurs) ou judiciaire (ordonnée par le juge en référé). L'expert examine les désordres, recherche leurs causes et propose une répartition des responsabilités entre intervenants. C'est l'étape la plus importante : le rapport d'expertise oriente très largement la solution finale.
Le BET, assisté de l'expert mandaté par son assureur et de son avocat, doit être présent ou représenté à chaque réunion d'expertise, produire ses dires (observations écrites versées au dossier) et répondre aux notes de l'expert. Un constructeur absent ou passif à l'expertise se retrouve fréquemment désigné comme responsable par défaut. La présomption de responsabilité décennale n'est renversée que si le BET démontre une cause étrangère : mauvaise exécution par un tiers, défaut d'entretien, immixtion du maître d'ouvrage.
Étape 4 — Résolution : transaction ou décision de justice
À l'issue de l'expertise, deux voies s'ouvrent. Une transaction peut être négociée entre assureurs, réglant l'indemnisation et la répartition sans jugement au fond ; c'est l'issue la plus fréquente. À défaut d'accord, le litige se poursuit devant le tribunal, qui statue sur la responsabilité et les montants au vu du rapport d'expertise. Dans les deux cas, l'assureur décennale prend en charge l'indemnisation dans la limite des plafonds et des activités garanties — d'où l'importance d'un contrat bien calibré, sujet que nous traitons dans notre guide sur les plafonds de garantie.
Le réflexe utile : anticiper avant le sinistre
La qualité de la défense dépend de la traçabilité constituée en amont. Un BET qui archive systématiquement ses notes de mission, ses réserves et ses alertes se donne les moyens de circonscrire sa responsabilité. À l'inverse, un dossier lacunaire laisse le champ libre à l'expert pour retenir une part de responsabilité large. Pour comprendre quels désordres relèvent effectivement de la décennale, voir notre guide sur les sinistres courants du BET et notre comparatif RC pro et décennale.
En résumé pour le bureau d'études
Face à un sinistre décennal : transmettre sans délai la mise en cause à son assureur (généralement dans les cinq jours), ne jamais reconnaître seul de responsabilité, reconstituer et sécuriser tout le dossier d'affaire, puis participer activement à l'expertise avec l'appui de l'expert et de l'avocat mandatés. La résolution se fait le plus souvent par transaction entre assureurs. La rigueur documentaire, constituée bien avant le litige, reste la meilleure protection. Pour vérifier que votre contrat couvre correctement vos missions, demandez un devis en ligne.