Une obligation d'assurance sanctionnée pénalement
L'obligation d'assurance décennale des constructeurs, bureaux d'études compris, découle de l'article L241-1 du Code des assurances : toute personne dont la responsabilité décennale peut être engagée sur le fondement des articles 1792 et suivants du Code civil doit être assurée, et doit le justifier à l'ouverture de tout chantier. Un BET lié au maître d'ouvrage par un contrat d'études est un constructeur au sens de l'article 1792-1 : il est donc concerné, comme le détaille notre guide sur la décennale obligatoire du BET.
Le non-respect de cette obligation n'est pas qu'un manquement contractuel. L'article L243-3 du même code punit quiconque y contrevient de six mois d'emprisonnement et 75 000 € d'amende, ou de l'une de ces deux peines seulement. Pour une société, la responsabilité pénale des personnes morales permet de porter l'amende jusqu'au quintuple.
La sanction vise l'exercice de l'activité sans garantie, indépendamment de tout sinistre. Un BET peut être poursuivi alors qu'aucun désordre n'est apparu sur ses chantiers, par exemple après une plainte d'un client ou un contrôle.
Ce que risque concrètement un BET non assuré
| Risque | Ce qui se passe | Fondement |
|---|---|---|
| Sanction pénale | Jusqu'à 6 mois d'emprisonnement et 75 000 € d'amende | Art. L243-3 C. assur. |
| Réparation des désordres | Le BET paie seul, sur ses fonds propres, pendant dix ans après la réception | Art. 1792 et 1792-4-1 C. civ. |
| Responsabilité du dirigeant | Le gérant qui n'a pas souscrit l'assurance peut être condamné sur son patrimoine personnel | Jurisprudence constante (faute séparable) |
| Recours de l'assureur dommages-ouvrage | L'assureur DO préfinance la réparation puis se retourne contre le BET | Art. L242-1 C. assur. |
| Marchés publics | Le candidat doit pouvoir justifier de son assurance : candidature écartée | Art. L241-1 C. assur. |
| Marchés privés | Pas d'attestation à joindre aux devis et factures : pas de contrat | Art. L243-2 C. assur. |
| Revente de l'ouvrage | L'acte de vente doit mentionner l'existence ou l'absence d'assurance : le défaut apparaît au grand jour | Art. L243-2 C. assur. |
L'exposition financière : le risque le plus lourd
La sanction pénale est spectaculaire, mais l'exposition civile est souvent bien plus dévastatrice. Sans décennale, le bureau d'études doit indemniser sur ses propres deniers l'intégralité des désordres relevant de sa responsabilité, pendant dix ans après la réception. Il supporte aussi les frais d'expertise et de procédure, que l'assureur aurait normalement pris en charge.
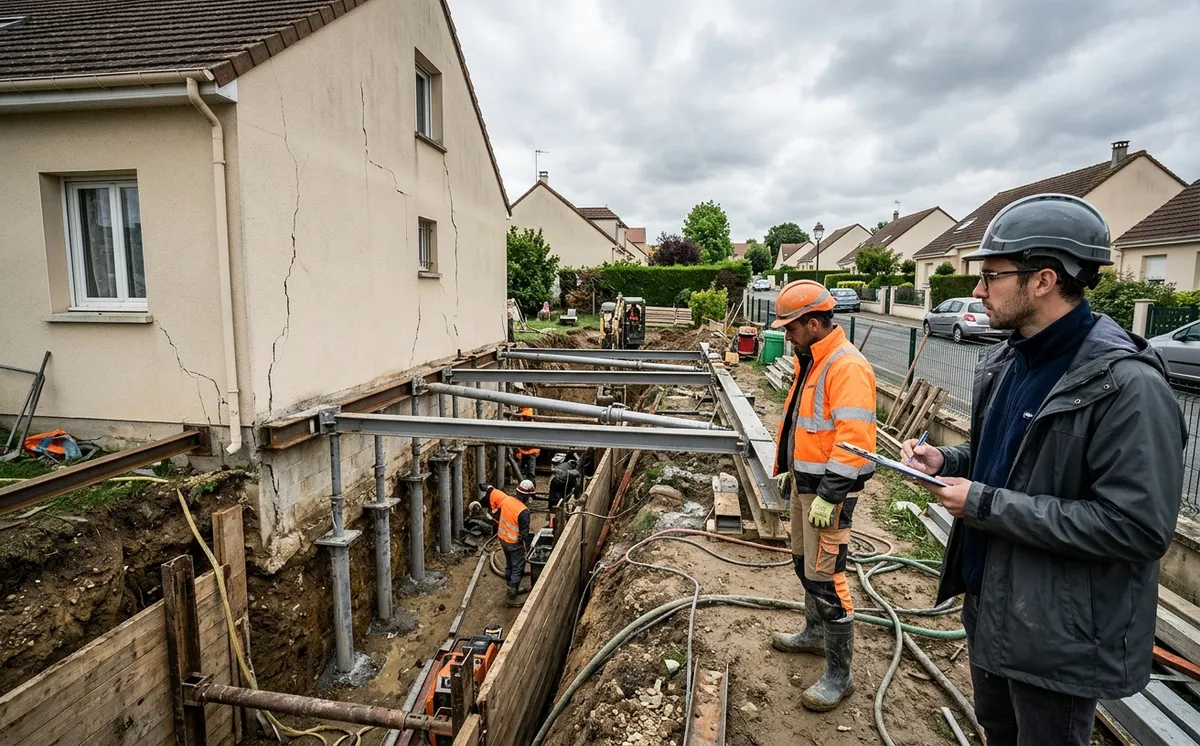
Un BET géotechnique non assuré sous-estime la portance d'un sol pour un ensemble de douze maisons. Quatre ans après la réception, des fissures imposent une reprise en sous-œuvre : 380 000 € de travaux, plus 25 000 € d'expertise. L'assureur dommages-ouvrage préfinance, puis exerce son recours contre le BET, qui n'a aucun assureur pour le relayer. Avec un chiffre d'affaires annuel de 250 000 €, la dette représente plus d'un an et demi d'activité : la liquidation devient presque inévitable.
Le patrimoine personnel du dirigeant
Exercer en société ne protège pas toujours le dirigeant. La Cour de cassation juge de façon constante que le gérant qui s'abstient sciemment de souscrire une assurance obligatoire commet une faute séparable de ses fonctions, car c'est une infraction pénale intentionnelle. Il peut alors être condamné personnellement à indemniser la victime, sur ses biens propres. Le statut de société à responsabilité limitée ne fait pas écran.
L'exclusion des marchés
Au-delà du volet juridique, le défaut d'assurance ferme l'accès au travail. Depuis la réforme de l'article L243-2, l'attestation décennale doit être jointe aux devis et aux factures du professionnel : aucun maître d'ouvrage sérieux ne contractualise sans elle. En marché public, le candidat doit pouvoir justifier de son assurance (article L241-1) ; à défaut, sa candidature est écartée. Dans le privé, l'architecte ou l'entreprise générale exige l'attestation avant d'intégrer le BET à l'équipe.
Un BET sans couverture se retrouve donc exclu de la commande, ce qui aggrave la difficulté économique qui l'avait parfois conduit à ne pas s'assurer. Le défaut d'assurance est un cercle vicieux.
Pas d'attestation, pas de mission : on cherche pour vous un assureur qui accepte votre profil de BET, même après une interruption.
Devis gratuitLes défauts de couverture involontaires
Le défaut d'assurance ne résulte pas toujours d'un choix. Plusieurs situations créent un trou de garantie sans que le dirigeant en ait conscience.
Activité exercée mais non déclarée
Réaliser une mission relevant d'une spécialité absente de la liste des activités garanties revient à être non assuré pour cette mission. Le contrat existe, mais ne couvre pas l'acte concerné. La parade : un avenant d'activité avant de signer la mission.
Prime impayée
À défaut de paiement d'une prime dans les dix jours de son échéance, l'assureur peut adresser une mise en demeure. La garantie est suspendue trente jours après celle-ci, et l'assureur peut résilier dix jours plus tard (article L113-3 du Code des assurances). Un BET peut ainsi se croire couvert alors que sa garantie est suspendue depuis des semaines. Les chantiers ouverts pendant la suspension ne sont pas couverts.
Plafonds insuffisants
Une couverture existe mais s'avère trop faible face à l'ampleur du sinistre : la fraction au-delà du plafond reste à votre charge, comme un défaut partiel d'assurance. Le sujet est détaillé dans notre guide sur les plafonds de garantie.
Intervention en France d'un BET étranger
Un bureau d'études établi à l'étranger qui intervient sur un chantier français est soumis à la même obligation. Une police étrangère qui ne couvre pas la responsabilité décennale française laisse le BET en défaut, comme l'explique notre guide sur le BET étranger et la libre prestation.
La décennale se rattache à la date d'ouverture du chantier. Un contrat souscrit aujourd'hui ne couvre pas les chantiers ouverts pendant la période sans assurance : ceux-là resteront à votre charge pendant dix ans. Plus vite vous régularisez, moins vous accumulez de chantiers orphelins.
Quand l'absence de décennale n'est pas un délit
Toutes les missions d'un bureau d'études ne déclenchent pas l'obligation. Avant de conclure à un défaut d'assurance, vérifiez si votre situation entre dans l'un de ces cas :
- Ouvrages exclus de l'obligation : l'article L243-1-1 du Code des assurances écarte notamment les ouvrages maritimes, fluviaux, routiers, portuaires, aéroportuaires, ferroviaires, les ouvrages de traitement des déchets et des effluents, et, sauf s'ils sont accessoires à un ouvrage soumis, les voiries, réseaux divers, parcs de stationnement, ouvrages d'énergie ou de télécommunications. La responsabilité du BET existe toujours, mais l'assurance n'est pas obligatoire.
- Missions sans qualité de constructeur : un audit, un diagnostic ou une étude de faisabilité restée sans suite ne relève pas des articles 1792 et suivants. C'est la RC professionnelle qui joue, et elle n'est pas imposée par la loi.
- BET sous-traitant : n'étant pas lié au maître d'ouvrage, il n'est pas soumis à l'obligation d'assurance décennale, même s'il reste responsable dix ans après la réception. En pratique, l'entreprise principale exige presque toujours une couverture, comme l'explique notre guide sur la décennale du BET en sous-traitance.
- Existants : l'obligation ne s'applique pas aux ouvrages existants avant l'ouverture du chantier, sauf s'ils sont totalement incorporés dans l'ouvrage neuf et en deviennent techniquement indivisibles.
Ces exceptions sont étroites et s'apprécient mission par mission. Un BET qui travaille à la fois sur des voiries et sur des bâtiments reste soumis à l'obligation pour ces derniers. Dans le doute, la prudence consiste à déclarer l'activité à l'assureur plutôt qu'à parier sur une exclusion.
Comment régulariser sa situation
Un BET qui découvre être non assuré doit agir sans attendre : chaque nouveau chantier ouvert sans garantie prolonge l'infraction et l'exposition. La marche à suivre :
- Suspendre la signature de toute nouvelle mission soumise à l'obligation tant que la couverture n'est pas rétablie.
- Faire l'inventaire des chantiers ouverts pendant la période non couverte, avec leurs dates d'ouverture et de réception.
- Reconstituer un dossier complet : Kbis, CV et diplômes, chiffre d'affaires, liste des activités, relevé de sinistralité.
- Souscrire rapidement pour les chantiers à venir, en déclarant exactement les activités exercées.
- Déclarer la période non assurée au nouvel assureur : la cacher exposerait à la nullité du contrat pour fausse déclaration intentionnelle.
- Saisir le bureau central de tarification si les assureurs refusent le dossier (article L243-4) : il fixe la prime qu'un assureur désigné devra appliquer. Notre guide sur le refus d'assurance décennale détaille la procédure.
L'assurance n'est pas une variable d'ajustement
Face à une trésorerie tendue, la tentation d'économiser sur la prime est compréhensible mais dangereuse. La décennale est la condition légale d'exercice et la seule protection entre votre bureau d'études et une dette potentiellement considérable pendant dix ans. Mieux vaut négocier un paiement fractionné, ajuster la franchise ou revoir les activités déclarées que de travailler sans couverture. Notre guide des tarifs d'assurance BET donne les ordres de grandeur pour bâtir ce budget.